
Préstamo Personal UVA en Banco Nación implica analizar cómo puede evolucionar el crédito a lo largo del tiempo …
… ya que comprender ese comportamiento suele ser tan relevante como el monto solicitado cuando se evalúa la financiación de un proyecto personal.
Evaluar esta modalidad permite anticipar cambios posibles en la cuota, analizar escenarios y comprender qué factores influyen en el costo final.
No se trata todavía de elegir, sino de interpretar cómo funciona el mecanismo para evitar sorpresas futuras.
Un crédito indexado requiere una lectura distinta a la de un préstamo tradicional, y esa comprensión previa suele aportar mayor claridad antes de avanzar.
Qué Es Un Préstamo UVA En Banco Nación
Un crédito UVA es un financiamiento expresado en Unidades de Valor Adquisitivo (UVA), cuyo valor en pesos se actualiza según el Coeficiente de Estabilización de Referencia (CER), vinculado a la evolución de los precios al consumidor.
En este esquema, el saldo expresado en UVA se convierte a pesos según el valor vigente de la unidad. Por eso, aunque se amortice deuda, el saldo pendiente y las cuotas expresados en pesos pueden aumentar cuando sube la UVA.
En líneas generales, esta modalidad busca mantener cierta relación entre el valor del dinero y el contexto económico.
Sin embargo, esa característica también introduce variaciones que conviene observar antes de proyectar un compromiso financiero.
Cómo Se Actualiza La Cuota
Para comprender la cuota de un crédito UVA conviene distinguir dos componentes:
- El capital y las cuotas expresados en UVA, cuyo equivalente en pesos cambia con el valor de la unidad
- La tasa de interés y el sistema de amortización previstos en el contrato
Cuando aumenta el valor de la UVA, también puede aumentar en pesos el saldo pendiente y el importe de la cuota, según las condiciones contractuales.
Los aumentos en pesos pueden ser significativos en períodos de inflación elevada. No debe suponerse que los ingresos del solicitante crecerán al mismo ritmo.
Ejemplo simulado
| Escenario ilustrativo | Valor inicial de una cuota | Si la UVA aumenta un 20 %* |
| Cuota expresada en UVA, sin modificar su cantidad de unidades | $50.000 | $60.000 |
* Ejemplo matemático hipotético, no una cotización ni una oferta del Banco Nación. Supone una cuota constante en cantidad de UVA y muestra únicamente el efecto de un aumento del 20 % en el valor de la unidad. No incluye cambios contractuales, seguros, cargos ni otros costos. Los valores reales dependen del producto y de sus condiciones.
Lo relevante aquí no es el número exacto, sino entender que el escenario puede modificarse.
Para observar cómo estas variaciones podrían reflejarse en valores concretos, muchas evaluaciones suelen complementarse con un simulador que permita proyectar distintos escenarios.
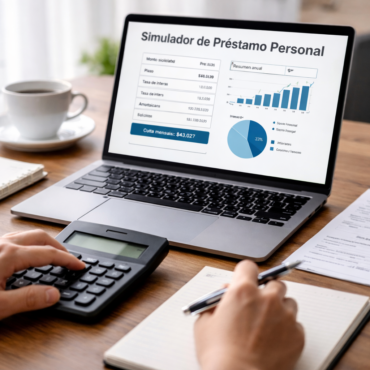
La simulación permite transformar estas variables en valores observables.
Diferencias Frente A Un Préstamo Tradicional
Variación de cuota
En un préstamo a tasa fija y con cuotas fijas en pesos, el importe nominal de la cuota suele mantenerse estable según el contrato. En un crédito UVA, el equivalente de la cuota en pesos varía con el valor de la UVA.
Si la UVA aumenta, la cuota en pesos puede subir, incluso cuando la cantidad de UVA a pagar se mantenga. Por eso, una cuota inicial baja no garantiza que siga siendo accesible.
La evolución de los ingresos puede no acompañar a la inflación, lo que incrementa el riesgo de que la cuota ocupe una proporción mayor del presupuesto.
Impacto del plazo
El plazo siempre influye en cualquier financiamiento, pero en los créditos UVA adquiere una dimensión particular.
Plazos más extensos:
- Cuota inicial más baja
- Mayor exposición a ajustes
Plazos más cortos:
- Cuota inicial más alta
- Menor tiempo sujeto a variaciones
Comparar ambos escenarios suele ser un paso natural antes de seguir avanzando.
Escenarios Donde Suele Evaluarse Un Crédito UVA
Esta modalidad aparece con frecuencia cuando el objetivo es distribuir el esfuerzo financiero en el tiempo.
Algunos contextos donde suele analizarse incluyen:
- Comparación de una cuota inicial potencialmente menor con el riesgo de aumentos posteriores
- Planificaciones de mediano o largo plazo
- Situaciones en las que se puede evaluar la capacidad de pago aun ante incrementos de la cuota
No define una elección, pero sí ayuda a dimensionar posibilidades.
Factores A Analizar Antes De Elegir Esta Modalidad
Evaluar un crédito UVA implica observar variables que van más allá del presente.
Entre los aspectos más considerados suelen estar:
- Capacidad de absorción ante posibles ajustes
- Nivel de previsibilidad de los ingresos
- Horizonte financiero personal
- Relación entre cuota inicial y presupuesto mensual
Una lectura aislada de la cuota puede resultar incompleta; por eso, muchas simulaciones se enfocan en escenarios.
Perfil De Solicitante Compatible
Sin establecer condiciones rígidas, suele asociarse esta alternativa con personas que priorizan planificación y seguimiento financiero.
Por ejemplo:
- Quienes proyectan ingresos relativamente estables
- Quienes analizan el comportamiento de la inflación
- Quienes comparan distintas estructuras de crédito antes de decidir
No es una categoría cerrada, pero ayuda a interpretar para quién puede resultar una opción a considerar dentro del conjunto disponible.
Cómo Decidir Si Esta Opción Encaja En Tu Planificación Financiera
Después de comprender el funcionamiento, la pregunta ya no es solo cuánto pagarías hoy, sino cómo podría evolucionar ese compromiso.
Algunas señales de que la evaluación está completa suelen ser:
- Entender qué variables afectan la cuota
- Haber comparado distintos plazos
- Visualizar escenarios posibles
- Identificar el nivel de exposición a cambios
Cuando el funcionamiento de un préstamo UVA está claro, conviene contrastarlo con otras alternativas disponibles y verificar si Banco Nación ofrece actualmente una línea personal UVA para el perfil del solicitante.
Evaluar Primero, Decidir Después
Comprender cómo funciona un préstamo personal ajustado por UVA ayuda a evaluar sus riesgos. La disponibilidad de una línea de este tipo en Banco Nación, sus requisitos y sus condiciones deben confirmarse en los canales oficiales antes de iniciar cualquier trámite.
La evaluación no resuelve toda la búsqueda, pero sí ordena las variables y permite interpretar mejor el alcance del compromiso.
Y cuando las variables están claras, el siguiente paso suele ser comparar alternativas para entender dónde encaja realmente esta modalidad dentro de las opciones disponibles.
Recomendados:
Nota: Este artículo es meramente informativo y no constituye una oferta ni asesoramiento financiero personalizado. No representamos ni estamos afiliados a ninguna entidad financiera. La existencia y disponibilidad de préstamos personales UVA en Banco Nación, así como sus tasas, plazos, requisitos y costos, deben confirmarse directamente con la entidad. Antes de contratar, revisá la TNA, la TEA, el Costo Financiero Total (CFT), las condiciones de actualización y el riesgo de aumento de las cuotas en pesos. Ninguna simulación garantiza aprobación. Leé nuestro Aviso Legal para más información.
- Qué Es Un Préstamo UVA En Banco Nación
- Cómo Se Actualiza La Cuota
- Diferencias Frente A Un Préstamo Tradicional
- Escenarios Donde Suele Evaluarse Un Crédito UVA
- Factores A Analizar Antes De Elegir Esta Modalidad
- Perfil De Solicitante Compatible
- Cómo Decidir Si Esta Opción Encaja En Tu Planificación Financiera
- Evaluar Primero, Decidir Después
