
Evaluar un préstamo antes de tomar cualquier decisión no es una señal de duda, sino de claridad financiera.
Cuando el dinero aparece como una solución inmediata, el foco suele ponerse en la cuota o en la rapidez de aprobación.
Sin embargo, detrás de ese número mensual existe una estructura más profunda que conviene leer con calma.
Comprender cómo se forman los intereses, qué costos intervienen y de qué manera el monto o el plazo alteran el resultado permite pasar de una mirada impulsiva a una lectura estratégica.
No se trata todavía de elegir ni de avanzar, sino de medir escenarios posibles para entender cuál podría resultar más sostenible en el tiempo.
Quienes llegan a esta instancia suelen haber recorrido primero el funcionamiento general del préstamo dentro de Mercado Pago —una perspectiva que normalmente se amplía al revisar cómo funcionan los préstamos de Mercado Pago y qué evaluar antes de pedir —, porque interpretar las variables financieras se vuelve más sencillo cuando el contexto ya está ordenado.
Cómo Se Estructuran Los Intereses En Un Préstamo De Mercado Pago
El interés es, en términos simples, el costo de utilizar dinero que no es propio durante un período determinado.
Pero esa definición básica muchas veces oculta matices relevantes.
En Argentina, las ofertas de crédito pueden informar distintas tasas, como la Tasa Nominal Anual (TNA), la Tasa Efectiva Anual (TEA) y el Costo Financiero Total (CFT). No son equivalentes y conviene revisar qué incluye cada indicador.
Por eso, dos ofertas con tasas aparentemente cercanas pueden generar resultados distintos según el plazo, los cargos aplicables y el sistema de amortización.
Ejemplo matemático hipotético (no es una oferta ni una tasa de Mercado Pago):
| Monto | Plazo | Tasa mensual hipotética | Cuota aproximada | Total devuelto aproximado |
| $200.000 | 12 meses | 5% | $22.565 | $270.781 |
| $200.000 | 18 meses | 5% | $17.109 | $307.966 |
Los valores se calcularon con cuotas mensuales fijas, una tasa hipotética del 5% mensual y sin impuestos ni cargos adicionales. Son aproximados y están redondeados. En este ejemplo, al extender el plazo, la cuota baja, pero el total devuelto aumenta.
Esta lógica no implica que un escenario sea mejor que otro. Más bien revela un equilibrio constante entre alivio mensual y costo acumulado.
Qué Costos Suelen Formar Parte Del Préstamo
Cuando se observa una oferta, el interés suele ser el protagonista.
Sin embargo, no siempre es el único componente.
Interés aplicado
Es la base del cálculo financiero. Puede variar según:
- Perfil crediticio
- Historial de pagos
- Información considerada en la evaluación crediticia, según los criterios de cada proveedor
- Comportamiento financiero previo
Incluso pequeñas variaciones en la tasa pueden modificar el resultado final más de lo esperado.
Cargos asociados
Según el producto y las condiciones aplicables, pueden existir conceptos adicionales. No significa que todos se cobren en los préstamos de Mercado Pago:
- Gastos administrativos
- Impuestos
- Seguros vinculados
- Costos operativos
Antes de aceptar una oferta, revisá el detalle de cargos, impuestos, tasas y el CFT informado en la documentación correspondiente. No presupongas que un concepto se aplica si no figura en las condiciones.
Costo total
Además de la cuota, conviene comparar el monto total a devolver y el Costo Financiero Total (CFT). El primero es una suma de dinero; el segundo es un indicador de costo expresado como tasa, según la información contractual.
Una forma simple de interpretarlo es preguntarse:
👉 ¿Cuánto dinero adicional estoy pagando por acceder hoy a ese capital?
Ejemplo:
- Dinero recibido: $150.000
- Total devuelto: $255.000
La diferencia —$105.000— es el importe adicional pagado respecto del capital recibido en este ejemplo hipotético. No debe confundirse con el CFT, que se expresa como una tasa y requiere considerar las condiciones y los componentes correspondientes.
No genera urgencia ni define una elección por sí misma, pero sí ayuda a dimensionar el peso real del préstamo dentro de la economía personal.
Cómo Influyen El Monto Y El Plazo En El Resultado Final
Monto y plazo funcionan como dos perillas que ajustan la estructura del crédito.
Mover una inevitablemente afecta a la otra.
Escenario comparativo hipotético (valores ilustrativos, no ofertas reales):
| Monto | Plazo | Cuota | Total Pagado |
| $100.000 | 9 meses | $17.500 | $157.500 |
| $300.000 | 9 meses | $52.500 | $472.500 |
| $300.000 | 18 meses | $36.000 | $648.000 |
Aquí aparecen tres lecturas posibles:
- A mayor monto, mayor exposición financiera.
- En este ejemplo, un plazo mayor reduce la cuota mensual.
- En este ejemplo, el plazo mayor aumenta el total pagado.
No es una ecuación que deba resolverse rápido.
Al contrario: suele requerir una pausa analítica.
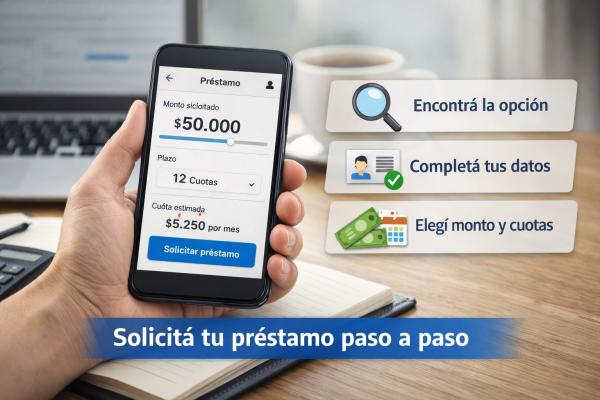
En este punto, muchas personas optan por observar primero una simulación concreta antes de interpretar escenarios.
Ese recorrido práctico suele comenzar cuando se visualiza el proceso completo de solicitud:
No como una invitación a avanzar, sino como una manera de entender cómo se traducen estos números dentro de una propuesta real.
Qué Escenarios Pueden Modificar El Costo Del Préstamo
Los cálculos previos a la contratación son orientativos. Una vez contratado el préstamo, las condiciones se rigen por lo pactado; no deben suponerse cambios automáticos en la tasa o las cuotas por variaciones posteriores del perfil.
Algunos factores que pueden alterar el costo son:
1. Perfil financiero dinámico
Las evaluaciones de crédito pueden influir en las condiciones de futuras ofertas, de acuerdo con los criterios del proveedor.
2. Cambios en tasas del mercado
El contexto económico puede influir en las tasas ofrecidas para nuevas contrataciones; no implica por sí solo que cambie la tasa de un préstamo vigente.
3. Nivel de endeudamiento simultáneo
Las obligaciones financieras existentes pueden ser consideradas al evaluar una nueva solicitud.
4. Historial reciente
El historial de pagos puede formar parte de futuras evaluaciones crediticias, sin garantizar aprobación ni mejores condiciones.
Estos factores no permiten anticipar por sí solos si una solicitud será aprobada o qué condiciones se ofrecerán.
Más bien amplía la lectura del escenario.
Quienes buscan profundizar en cómo estas variables se ordenan dentro de una visión más estratégica suelen ampliar el análisis hacia quién puede acceder a un préstamo en Mercado Pago, donde el foco se desplaza desde el número hacia el perfil.
Cómo Interpretar Una Cuota Más Allá Del Valor Mensual
La cuota es visible.
El impacto financiero, en cambio, es progresivo.
Mirarla únicamente como un gasto mensual puede simplificar demasiado la lectura.
Una perspectiva más amplia suele considerar:
- Porcentaje del ingreso comprometido
- Duración del esfuerzo financiero
- Margen disponible ante imprevistos
- Compatibilidad con otros gastos fijos
Una cuota moderada durante muchos meses puede resultar tan exigente como una cuota más alta en un período corto.
Por eso, evaluar no implica encontrar una cifra cómoda, sino comprender el equilibrio que esa cifra propone.
A medida que esta claridad se construye, aparece naturalmente la siguiente etapa mental: organizar toda esa información dentro de un marco más amplio de evaluación.
Ese mapa conceptual tiende a consolidarse cuando se revisa nuevamente cómo funcionan los préstamos de Mercado Pago y qué evaluar antes de pedir, ya no desde la curiosidad inicial, sino desde una lectura financiera más madura.
Una Pausa Analítica Antes De La Decisión
Evaluar un préstamo es, en esencia, un ejercicio de anticipación.
No define todavía el camino, pero ilumina el terreno.
Cuando los intereses, los costos y las variables empiezan a ordenarse, la decisión deja de ser una reacción y se transforma en una elección consciente.
Ese pasaje —de la intuición a la interpretación— suele marcar el momento en que la información dispersa comienza a adquirir forma.
Y es justamente ahí donde la navegación suele continuar de manera natural: no para pedir aún, sino para integrar estas variables dentro de una comprensión más completa del préstamo.
Porque entender cuánto cuesta es solo una parte.
Comprender qué significa ese costo dentro del propio escenario financiero es lo que, poco a poco, prepara la mente para decidir.
Recomendados:
Nota: Este artículo es meramente informativo y no constituye asesoramiento financiero ni una oferta de crédito. Los ejemplos son hipotéticos. No representamos ni estamos afiliados a Mercado Pago ni a ninguna entidad financiera. La disponibilidad, las tasas y los costos deben verificarse en los canales oficiales antes de contratar. Leé nuestro Aviso Legal para más información.
- Cómo Se Estructuran Los Intereses En Un Préstamo De Mercado Pago
- Qué Costos Suelen Formar Parte Del Préstamo
- Cómo Influyen El Monto Y El Plazo En El Resultado Final
- Qué Escenarios Pueden Modificar El Costo Del Préstamo
- Cómo Interpretar Una Cuota Más Allá Del Valor Mensual
- Una Pausa Analítica Antes De La Decisión
