
Tomar un préstamo suele percibirse como una decisión financiera concreta, casi inmediata.
Sin embargo, antes de llegar a ese punto existe una instancia menos visible —aunque igual de importante— donde se delimitan los márgenes reales de acceso.
No todas las personas se encuentran en el mismo momento financiero, ni todos los perfiles generan el mismo tipo de evaluación dentro del banco.
Comprender esto no implica asumir una postura negativa ni anticipar un rechazo.
Más bien, permite reducir fricción mental: cuando los límites se vuelven claros, también lo hace el camino posible.
En lugar de pensar el acceso como una puerta abierta o cerrada, puede resultar más útil imaginar un sistema de equilibrio.
Ciertas variables fortalecen la viabilidad de una solicitud; otras sugieren que quizás convenga esperar.
Este artículo busca justamente ordenar esa lectura sin dramatizar escenarios ni empujar decisiones.
Porque, muchas veces, la claridad no acelera el proceso —lo vuelve más consciente.
Qué Perfiles Suelen Calificar Para Préstamos Santander
Aunque cada evaluación es individual, los bancos suelen observar patrones que ayudan a estimar la capacidad de cumplimiento del crédito.
No se trata de requisitos rígidos en todos los casos, sino de señales que transmiten estabilidad financiera.
Entre los aspectos que pueden considerarse en una evaluación crediticia, según las políticas de cada entidad, se encuentran:
- Personas con ingresos demostrables y relativamente previsibles
- Trayectorias laborales sostenidas
- Uso responsable del crédito previo
- Niveles de endeudamiento moderados
- Información financiera consistente
Más que un listado de condiciones, esto funciona como un mapa de confianza.
Estos elementos pueden ayudar a analizar la capacidad de pago, pero no permiten anticipar por sí solos si Santander aprobará una solicitud.
Quienes buscan entender cómo se organizan estas variables dentro de la lógica del banco suelen ampliar esa mirada en el análisis de requisitos y condiciones de los préstamos Santander, donde el foco se desplaza desde el perfil hacia la estructura del crédito.
Situaciones Que Pueden Dificultar El Acceso
Así como existen indicadores que fortalecen una solicitud, también hay escenarios que invitan a una lectura más prudente.
No necesariamente implican una negativa automática, pero sí pueden modificar el resultado o las condiciones ofrecidas.
Ingresos insuficientes
El ingreso no se evalúa solo por su monto, sino por su relación con la cuota proyectada.
Incluso ingresos razonables pueden generar dudas si el margen disponible resulta demasiado estrecho.
El banco suele preguntarse —de forma implícita— cuánto espacio queda después de cubrir los gastos habituales.
Cuando ese espacio es reducido, el crédito pierde sostenibilidad.
Esto no significa que el nivel de ingresos deba ser alto, sino que necesita dialogar de manera coherente con el compromiso asumido.
Historial crediticio irregular
El historial funciona como una memoria financiera.
Retrasos frecuentes, refinanciaciones reiteradas o episodios de mora pueden interpretarse como señales de inestabilidad.
Aun así, el historial no es una etiqueta permanente.
El efecto de los antecedentes y de la información más reciente depende de los criterios de evaluación de cada entidad. No es posible determinar desde afuera qué peso asigna Santander a cada dato.
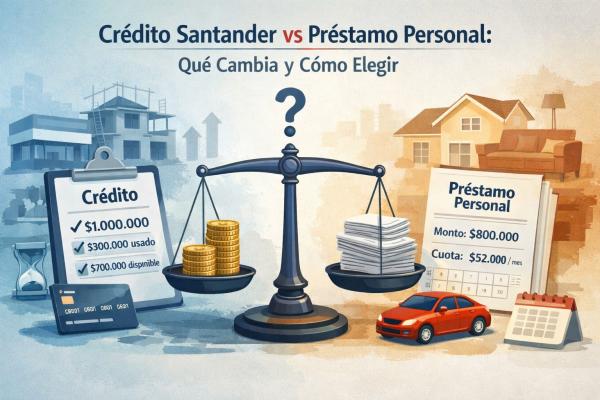
Por eso, antes de extraer conclusiones apresuradas, puede ser útil comprender cómo se diferencian las estructuras de financiamiento y qué implicancias tiene cada una en la evaluación general.
Esa lectura suele ampliarse en comparación entre crédito Santander y préstamo personal, donde se exploran matices que muchas veces pasan desapercibidos.
Nivel de endeudamiento
El endeudamiento no se mide únicamente por la cantidad de obligaciones vigentes, sino por su proporción respecto del ingreso.
Incluso perfiles financieramente ordenados pueden encontrar límites si ya tienen compromisos relevantes en curso.
Desde la perspectiva del banco, el objetivo no es sumar cuotas, sino preservar la capacidad de cumplimiento.
En este punto aparece una idea clave: acceder a un préstamo también implica sostenerlo en el tiempo.
Casos En Los Que Conviene Esperar Antes De Solicitar
Esperar no siempre es retroceder.
En ciertos momentos, esperar puede dar margen para revisar el presupuesto y las obligaciones vigentes, aunque no garantiza una futura aprobación.
Algunas situaciones donde la pausa suele resultar estratégica incluyen:
- Cambios laborales recientes
- Ingresos todavía inestables
- Cancelaciones de deuda muy recientes
- Reconstrucción del historial crediticio
- Reorganización del presupuesto
La lógica es sencilla: cuando el escenario financiero todavía se está acomodando, sumar un compromiso adicional puede generar más tensión que soluciones.
Adoptar esta perspectiva no implica renunciar al crédito, sino reconocer el valor del timing.
Una mayor estabilidad financiera puede ser útil para organizar una nueva solicitud, pero el resultado dependerá de las condiciones y de la evaluación vigente en ese momento.
Para quienes prefieren observar el panorama completo antes de decidir cuándo avanzar, puede resultar útil revisar también las alternativas disponibles dentro del banco:
A veces, la claridad surge no de insistir en una única vía, sino de comprender el territorio completo.
Señales Que Indican Mayor Preparación Financiera
Así como existen indicadores de cautela, también hay señales que sugieren un terreno más firme.
No garantizan una aprobación ni constituyen una lista oficial de requisitos de Santander, pero pueden servir para revisar la propia situación financiera.
Entre ellas:
- Relación saludable entre ingresos y gastos
- Capacidad de ahorro, aunque sea moderada
- Uso responsable de tarjetas o créditos previos
- Antigüedad laboral creciente
- Información financiera ordenada
Podría pensarse como un proceso de maduración financiera.
No ocurre de un día para otro, pero se vuelve visible cuando las variables comienzan a alinearse.
En ese momento, la solicitud deja de percibirse como una apuesta y empieza a leerse como una decisión evaluada.
Quienes buscan profundizar en cómo se integran estas variables dentro de un marco más amplio suelen encontrar valor al volver sobre el mapa central de requisitos y condiciones del crédito Santander, que funciona como punto de referencia para ordenar la decisión.
Cómo Interpretar Una Posible No Aprobación
Una no aprobación suele generar una reacción inmediata: sorpresa, frustración o incluso la sensación de haber quedado fuera del sistema.
Sin embargo, muchas veces es simplemente una fotografía del presente financiero —no una sentencia permanente.
Las evaluaciones bancarias se apoyan en modelos que priorizan la previsibilidad.
Una solicitud rechazada no implica necesariamente una imposibilidad permanente, pero tampoco asegura que una nueva solicitud vaya a aprobarse.
Sin conocer el motivo concreto de la decisión, no corresponde atribuirla a un factor específico. Aun así, una negativa puede ser una oportunidad para:
- revisar si los ingresos alcanzan para afrontar nuevas cuotas
- repasar las obligaciones y los gastos del presupuesto
- invita a reorganizar prioridades
- consultar los canales oficiales para conocer las condiciones de una eventual nueva solicitud
En lugar de cerrar caminos, puede ayudar a redefinirlos.
Antes de avanzar nuevamente, muchas personas encuentran útil reordenar el panorama completo del crédito y sus condiciones.
Ese marco suele volverse más nítido al revisar el esquema general de requisitos de los préstamos Santander, donde la decisión se construye con mayor contexto.
Una Claridad Que No Empuja, Pero Orienta
Entender quién puede acceder a un préstamo —y quién quizás aún no— no debería vivirse como un filtro restrictivo, sino como una herramienta de lectura.
Cuando los límites se vuelven comprensibles, también se reduce la ansiedad de actuar sin certeza.
La decisión deja de apoyarse en la urgencia y empieza a sostenerse en la preparación.
Tal vez la idea más importante no sea determinar si hoy es posible solicitar un crédito, sino reconocer qué tan alineado está el escenario personal con ese compromiso.
Porque, en general, la evaluación crediticia puede considerar distintos factores, además de las condiciones particulares de cada producto.
La decisión de solicitar un préstamo debería considerar tanto la posibilidad de acceso como el costo total y la capacidad real de devolución.
Consultar la oferta vigente y revisar el presupuesto antes de contratar ayuda a tomar una decisión más informada, sin anticipar el resultado de la evaluación.
Recomendados:
Nota: Este artículo tiene fines informativos y educativos. Éter 7 Argentina no es una entidad financiera, no concede préstamos, no garantiza aprobaciones y no representa ni está afiliado a Santander. Los requisitos, montos, tasas, plazos y demás condiciones pueden variar según el producto, el perfil y la evaluación de la entidad. Verificá siempre la información vigente en los canales oficiales y considerá el costo financiero total y tu capacidad de pago antes de contratar. Leé nuestro Aviso Legal para más información.
