
En el ecosistema financiero actual, no todas las decisiones comienzan frente a una pantalla ni todas las gestiones requieren recorrer el mismo camino.
Dentro de la red operativa de los bancos, conviven distintos puntos de acceso que responden a momentos y necesidades diferentes del usuario.
Los préstamos por cajero automático son una modalidad de contratación que puede estar habilitada en determinadas entidades y para determinados clientes. Su disponibilidad actual en Banco Macro debe verificarse por los canales oficiales.
No todos los clientes necesariamente encuentran esta alternativa disponible. La presencia de una opción en pantalla tampoco debe interpretarse como una aprobación definitiva sin revisar sus condiciones.
Comprender cómo funciona este canal no implica tomar una decisión inmediata.
Más bien permite ampliar la lectura del sistema: entender por dónde pueden surgir algunas propuestas y en qué contextos adquieren sentido dentro de la experiencia bancaria.
Qué Son Los Préstamos Por Cajero De Banco Macro
Cuando el banco habilita esta operatoria, el cajero automático puede funcionar como un canal para consultar o gestionar una propuesta de financiación.
Según la operatoria vigente, puede existir una evaluación previa, aunque también podrían requerirse verificaciones o pasos adicionales.
Si se muestra una propuesta, conviene comprobar si es una oferta disponible para contratar o una simulación sujeta a evaluación, y revisar los términos antes de aceptarla.
Este tipo de disponibilidad suele generar una pregunta silenciosa: ¿por qué aparece ahí y no en otro canal? Parte de esa lógica se vincula con …
… los criterios que organizan las condiciones dentro de los préstamos personales, donde se explican las variables que normalmente influyen en la estructura de una propuesta.
La disponibilidad de este canal y sus funciones puede cambiar. Si no aparece la opción, es recomendable consultar los canales oficiales de Banco Macro.
Cómo Se Habilita Esta Opción Para Algunos Usuarios
La habilitación no responde a un único factor visible.
La entidad puede considerar distintos factores de elegibilidad y riesgo crediticio, pero no corresponde atribuirle criterios internos específicos sin información oficial que los confirme.
Desde la perspectiva del usuario, la experiencia es simple: la opción aparece o no aparece.
No es posible determinar el motivo concreto de esa disponibilidad —o de su ausencia— solamente por lo que muestra el cajero.
Tener una cuenta activa o utilizar el cajero con frecuencia no garantiza que se habilite un préstamo.
Dos clientes pueden encontrar opciones distintas según la operatoria habilitada y las condiciones aplicables en cada caso.
La ausencia de la opción no permite concluir por sí sola que exista un rechazo definitivo ni que vaya a habilitarse más adelante.
En Qué Situaciones Puede Aparecer Disponible
Si la funcionalidad está habilitada, podría consultarse durante una operación en un cajero de la red correspondiente. La ubicación exacta del menú depende de la interfaz y de las condiciones vigentes.
No se debe asumir que el cajero mostrará una oferta automáticamente al retirar efectivo o consultar el saldo.
Algunas situaciones donde podría aparecer incluyen:
| Contexto operativo | Cómo suele percibirse |
| Opción visible en el menú | Revisar si se trata de una consulta, simulación u oferta |
| Opción no visible | Consultar disponibilidad en los canales oficiales |
| Propuesta con monto y plazo | Comprobar tasa, costo total y condiciones antes de aceptar |
| Mensaje de error | No repetir confirmaciones sin verificar el estado de la operación |
La presencia de una opción en pantalla no obliga a contratar ni garantiza que la operación se complete.
Conviene tomarse el tiempo necesario para leer las condiciones, incluso si la consulta se realiza en un cajero.
Cómo Es El Proceso General Desde El Cajero
Cuando la opción está disponible, el recorrido tiende a ser directo.
Antes de aceptar, verificá que puedas consultar el monto, el plazo, las cuotas y las condiciones financieras aplicables. Si la pantalla no ofrece información suficiente, no confirmes la operación.
No ingreses claves ni aceptes operaciones por indicación de desconocidos. Protegé tu PIN y cancelá el trámite si tenés dudas.
De forma general, el proceso suele incluir:
- Ingresá únicamente mediante el procedimiento indicado por el cajero oficial, si la función está habilitada.
- Buscá la opción de préstamos, si aparece disponible en el menú.
- Revisá monto, plazo, tasa nominal anual (TNA), tasa efectiva anual (TEA), costo financiero total (CFT) e importe total a devolver.
- Confirmá solo si comprendés las condiciones y querés contratar.
- Comprobá el resultado y los plazos de acreditación informados por el banco; no presupongas que serán inmediatos.
Como el tiempo de uso del cajero puede ser limitado, evitá confirmar una contratación apresurada. Si necesitás revisar detalles, consultá la documentación o los canales oficiales del banco.
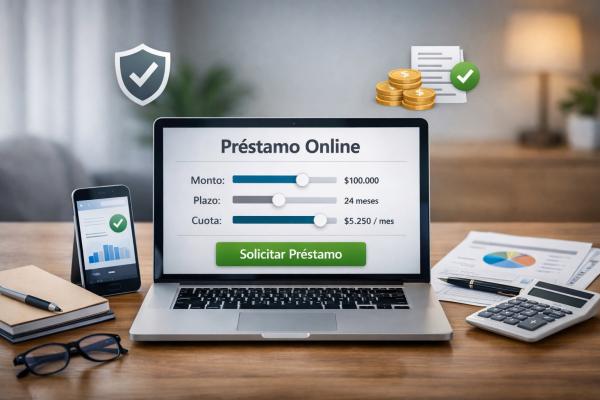
Para quienes prefieren analizar con mayor detenimiento antes de ejecutar cualquier acción, también existe la posibilidad de recorrer un camino más guiado desde canales digitales.
Ese contraste no marca una superioridad entre canales, sino estilos distintos de interacción.
Diferencias Operativas Frente A Otros Canales Del Banco
Cada vía de acceso propone un ritmo diferente.
El cajero puede servir para una consulta puntual; los canales digitales permiten revisar información desde el dispositivo y la sucursal puede ser útil para resolver dudas específicas. La disponibilidad depende de cada canal.
Una lectura comparativa ayuda a ubicar cada uno dentro del mapa:
| Canal | Sensación predominante | Tipo de recorrido |
| Cajero automático | Consulta presencial en terminal | Puede tener tiempo limitado para revisar pantallas |
| Online | Consulta desde un dispositivo | Funciones sujetas a la oferta y al acceso habilitado |
| Sucursal | Atención presencial | Posibilidad de plantear dudas sobre condiciones |
No se trata de elegir cuál es “mejor”, sino de reconocer cuál dialoga mejor con el momento que atraviesa cada usuario.
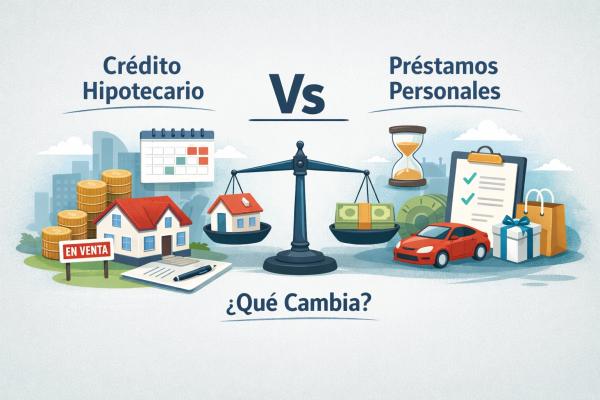
Además del canal, importa el tipo de financiación. Podés ampliar la comparación en las diferencias entre créditos hipotecarios y préstamos personales.
La sensación que suele emerger no es la de estar frente a opciones dispersas, sino ante un sistema que organiza múltiples puertas de entrada.
Cuándo Este Canal Puede Resultar Conveniente Dentro Del Ecosistema Banco Macro
Más que pensar en conveniencia absoluta, puede ser útil interpretarlo como un recurso situacional.
El cajero tiende a encajar mejor cuando:
- Ya existe familiaridad con la operatoria bancaria.
- Ya se compararon alternativas y se conocen sus costos.
- La propuesta resulta clara desde el inicio.
- Se dispone de información suficiente para decidir sin apuro.
En otros momentos, quizá el usuario prefiera recorrer lecturas más profundas antes de avanzar.
Ambas posturas conviven sin conflicto dentro del mismo entorno financiero.
Lo interesante es notar cómo el sistema permite pasar de un canal a otro sin romper la continuidad mental del proceso.
Esa continuidad suele aportar una sensación de estabilidad: no importa tanto por dónde se ingresa, sino la posibilidad de mantener coherencia en el recorrido.
Una mirada que abre el mapa
Explorar los préstamos por cajero no implica cerrar otras rutas.
Al contrario, suele ampliar la percepción de cómo se articula el acceso al crédito dentro del banco.
Cuando el mapa se vuelve más visible, también se vuelve más sencillo reconocer qué camino observar después —no como una decisión inmediata, sino como parte natural de una comprensión que sigue creciendo.
Recomendados:
Nota: Este artículo es meramente informativo y no constituye una oferta de crédito ni garantiza disponibilidad o aprobación. No representamos ni estamos afiliados a ninguna entidad financiera. Las condiciones, tasas, costos y canales habilitados pueden cambiar; verificá la información vigente directamente con Banco Macro antes de contratar. Leé nuestro Aviso Legal para más información.
- Qué Son Los Préstamos Por Cajero De Banco Macro
- Cómo Se Habilita Esta Opción Para Algunos Usuarios
- En Qué Situaciones Puede Aparecer Disponible
- Cómo Es El Proceso General Desde El Cajero
- Diferencias Operativas Frente A Otros Canales Del Banco
- Cuándo Este Canal Puede Resultar Conveniente Dentro Del Ecosistema Banco Macro
