
Evaluar un préstamo no es solamente mirar un número o una cuota.
Es, en realidad, un ejercicio de interpretación financiera: entender cómo se construye una oferta, qué variables la moldean y …
… qué escenarios pueden emerger según el perfil de cada persona.
En los préstamos digitales —como los que ofrece Ualá— este proceso se vuelve aún más interesante, porque la evaluación puede incluir procesos automatizados, cuyos criterios específicos no siempre son públicos.
La oferta que aparece en pantalla, cuando está disponible, depende de la evaluación crediticia y de las condiciones vigentes.
Por eso, antes de avanzar hacia condiciones específicas o comparar alternativas dentro del ecosistema, conviene detenerse en el funcionamiento general.
Esa pausa no frena el recorrido: lo vuelve más claro.
Si el sistema todavía te resulta abstracto, el recorrido práctico puede ayudar a visualizarlo mejor:
Cómo Funciona El Sistema De Préstamos De Ualá
Los préstamos digitales pueden utilizar herramientas de evaluación automatizada, junto con verificaciones y criterios internos de cada entidad.
Según la entidad y el producto, pueden analizarse datos financieros, información declarada y antecedentes crediticios. También podría solicitarse documentación adicional.
De manera orientativa —sin describir el modelo interno específico de Ualá—, la evaluación puede comprender tres aspectos:
1. Lectura de comportamiento financiero
La entidad podría considerar información de la cuenta y antecedentes financieros, conforme a sus criterios y a la normativa aplicable.
2. Estimación de capacidad de pago
Los ingresos verificables y las obligaciones financieras vigentes pueden influir en la capacidad de pago estimada.
3. Construcción de la oferta
Si existe una oferta, el monto, la tasa, el plazo y los cargos aplicables determinan las condiciones y el costo de las cuotas.
Nada de esto ocurre de forma aislada.
Cada variable conversa con las demás.
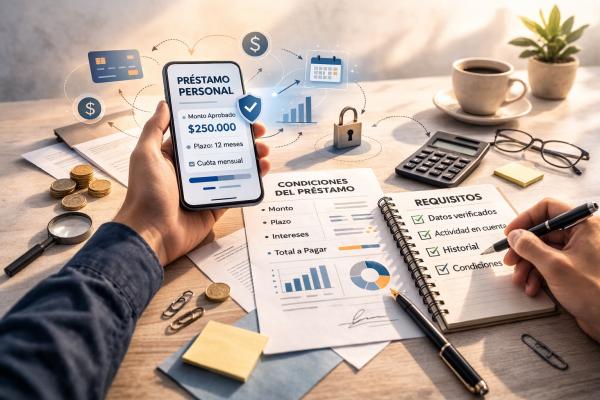
Quienes suelen profundizar en cómo se traducen estas variables en condiciones concretas tienden a ordenar esa lectura dentro de los requisitos y condiciones clave de los préstamos Ualá, donde la mirada deja de ser general para volverse más analítica.
Qué Variables Influyen En La Oferta Disponible
Aunque cada usuario ve una propuesta distinta, existen factores que suelen tener un peso estructural.
| Variable | Qué podría evaluarse | Cómo puede impactar |
| Ingresos | Ingresos declarados o verificables | Pueden influir en la capacidad de pago evaluada |
| Uso de la cuenta | Actividad de la cuenta, si corresponde | No garantiza una oferta ni mejores condiciones |
| Endeudamiento | Deudas y obligaciones existentes | Pueden reducir la capacidad disponible para nuevas cuotas |
| Historial financiero | Antecedentes de cumplimiento | Pueden influir en la evaluación, sin garantizar aprobación |
Un ejemplo simple:
Escenario A
Ingreso mensual: $500.000
Compromisos actuales: $80.000
Escenario B
Ingreso mensual: $500.000
Compromisos actuales: $220.000
Aunque el ingreso sea idéntico, el segundo escenario muestra menos espacio financiero.
Esa diferencia puede influir en una evaluación crediticia, aunque no permite anticipar el resultado ni las condiciones de una oferta de Ualá.
Por eso, dos personas con ingresos similares podrían recibir propuestas diferentes o no encontrar una oferta disponible.
A veces, esa variabilidad se entiende mejor cuando se observa el mapa más amplio de alternativas dentro del ecosistema, algo que suele ampliarse al revisar qué opciones de préstamos están disponibles en Ualá.
Cómo Se Construye La Cuota Mensual
La cuota no es un número arbitrario.
Su cálculo depende, entre otros factores, del capital, la tasa, el plazo y los costos adicionales que correspondan:
Monto + tasa + plazo + cargos aplicables
Veamos un ejemplo matemático hipotético, no una oferta ni una tasa vigente de Ualá. Se supone una tasa nominal anual (TNA) fija del 85%, cuotas mensuales constantes bajo sistema francés, tasa mensual del 85%/12 y ausencia de cargos adicionales. El costo real puede diferir.
| Monto | TNA hipotética | Plazo | Cuota aproximada |
| $120.000 | 85% anual | 12 meses | ~$15.175 |
| $120.000 | 85% anual | 18 meses | ~$12.001 |
| $120.000 | 85% anual | 24 meses | ~$10.539 |
A primera vista, el plazo más largo parece aliviar la cuota.
Sin embargo, también incrementa el costo total.
Ejemplo comparativo:
- 12 meses → Total pagado: ~$182.105
- 24 meses → Total pagado: ~$252.944
La cuota baja, pero el recorrido se vuelve más extenso.
Además de la cuota, conviene comparar la TNA, la tasa efectiva anual (TEA), el costo financiero total (CFT) y el importe total a devolver. Por eso, evaluar un préstamo no implica solo preguntarse “¿puedo pagar esta cuota?”, sino también:
👉 ¿Cómo encaja en mi flujo mensual?
👉 ¿Qué margen deja frente a imprevistos?
👉 ¿Durante cuánto tiempo quiero sostener este compromiso?
Son preguntas que no buscan frenar la decisión, sino darle contexto.
Qué Cambia Según El Perfil Del Usuario
Los sistemas digitales no suelen trabajar con categorías rígidas, sino con probabilidades.
Podemos imaginar tres perfiles orientativos:
Perfil con alta previsibilidad
Ingresos estables, bajo endeudamiento, historial consistente.
Lo que suele ocurrir:
Estos factores pueden ser considerados favorablemente, pero no garantizan ofertas, montos ni tasas específicas.
Perfil en construcción
Actividad financiera reciente o irregular.
Lo que puede suceder:
Podría haber una oferta limitada o no haber una propuesta disponible; no es posible inferir el criterio exacto.
Perfil con mayor exposición financiera
Compromisos elevados o variaciones fuertes en ingresos.
Escenario frecuente:
La evaluación podría limitar las condiciones ofrecidas o concluir sin una oferta disponible.
Nada de esto es definitivo.
Los perfiles financieros son dinámicos: cambian con el tiempo.
Cuando una oferta no aparece o resulta diferente a lo esperado, no es posible conocer la causa exacta sin información de la entidad —algo que suele explorarse con más claridad en por qué podría no aparecer la opción de préstamo en Ualá.
Escenarios Frecuentes Al Evaluar Un Préstamo Ualá
Antes de avanzar, suele ser útil proyectar situaciones posibles.
Escenario de equilibrio
Cuota que deja margen suficiente después de cubrir gastos esenciales y otras deudas.
👉 No existe un porcentaje universalmente seguro: depende del presupuesto y de los compromisos de cada persona.
Escenario de tensión moderada
Cuota que reduce de manera importante el margen mensual disponible.
Puede elevar el riesgo de dificultades de pago, especialmente ante gastos imprevistos.
Escenario de alta exigencia
Cuota que compromete una parte muy elevada del dinero disponible después de los gastos esenciales.
En este caso, conviene reconsiderar el monto, el plazo o la necesidad de asumir la deuda.
¿Qué lugar ocupará este préstamo dentro de tu economía cotidiana?
Porque un crédito no solo se paga con dinero: también se sostiene con estabilidad.
A esta altura, el funcionamiento general empieza a tomar forma.
Sin embargo, todavía queda una capa más profunda: la interpretación de las condiciones específicas que transforman una oferta en una decisión real.
Ese siguiente nivel no amplía la cantidad de información —amplía la claridad.
Cierre: Cuando Entender Cambia La Lectura
Evaluar no significa dudar.
Significa construir perspectiva.
Cuando el sistema deja de ser una “caja negra” y empieza a mostrar su lógica, la ansiedad suele bajar. Las ofertas se vuelven más interpretables.
Y algo interesante ocurre en ese punto: el foco ya no está en si el préstamo existe, sino en qué forma adopta para cada escenario.
Esa transición —de la curiosidad inicial hacia una lectura más estratégica— es la que normalmente prepara el terreno para comparar variables con mayor precisión y decidir desde un lugar más estable.
Todavía no es el momento de cerrar el recorrido.
Pero sí puede ser el momento de mirarlo con otra profundidad.
Recomendados:
Nota: Este artículo es meramente informativo y no constituye asesoramiento financiero ni una oferta de crédito. No representamos ni estamos afiliados a Ualá ni a ninguna entidad financiera. Las condiciones, tasas, disponibilidad y aprobación dependen de la evaluación y de la información oficial vigente. Antes de contratar, verificá TNA, TEA, CFT, importe total a devolver y capacidad de pago. Leé nuestro Aviso Legal para más información.
